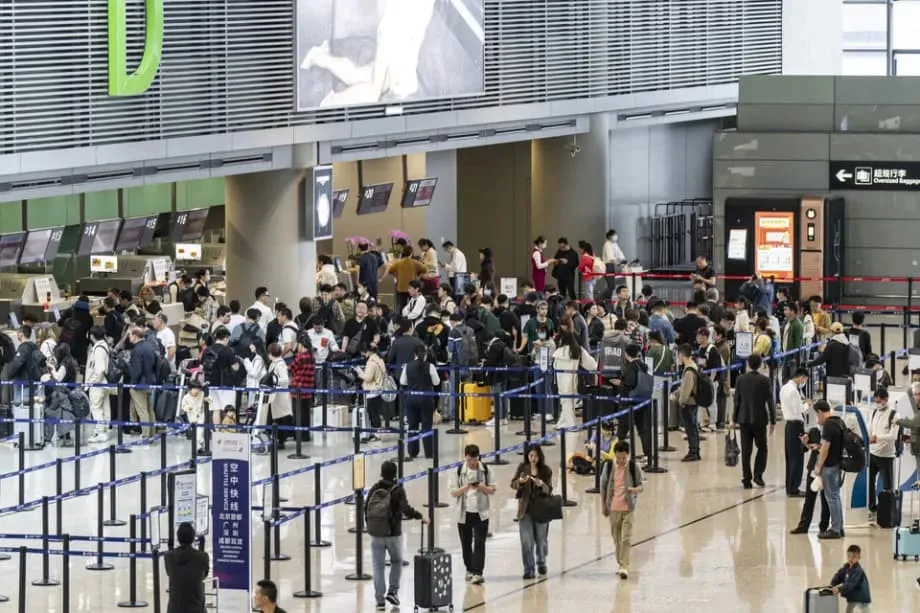
Tiket murah mendorong perjalanan, tetapi margin tetap tipis
Tarif penerbangan internasional bagi pelancong China masih jauh di bawah tingkat sebelum pandemi, dan hal itu membentuk ulang pemulihan maskapai-maskapai milik negara China. Data industri menunjukkan harga tiket untuk penerbangan ke luar negeri masih 22 persen hingga 34 persen di bawah harga 2019 pada banyak rute. Harga yang lebih rendah mendorong lebih banyak perjalanan dan membantu memulihkan lalu lintas penumpang, tetapi juga membatasi pendapatan maskapai dari setiap kursi yang terjual. Tarik ulur ini menjadi inti persoalan mengapa China Southern Airlines, Air China, dan China Eastern kesulitan memulihkan profitabilitas secepat pemulihan jumlah penumpang mereka.
Daftar Isi
- Tiket murah mendorong perjalanan, tetapi margin tetap tipis
- Laba menunjukkan dorongan musim panas, lalu cepat mereda
- Mengapa imbal hasil tertinggal meski pesawat penuh
- Kapasitas tumbuh lebih cepat daripada daya tawar harga
- Persaingan domestik dan kompetisi dengan kereta
- Pemulihan jaringan internasional membentuk ulang pasar
- Biaya, bahan bakar, dan armada membentuk prospek 2025
- Arti tarif murah bagi pelancong dan investor
- Poin Utama
Tarif murah merupakan strategi bermata dua. Diskon membantu mengisi pesawat, tetapi menekan imbal hasil penumpang, yakni rata-rata pendapatan tiket yang diperoleh maskapai dari setiap penumpang per kilometer. Tiga maskapai milik negara terbesar itu masih merugi pada paruh pertama tahun ini karena imbal hasil tertinggal. Sejak 2020, ketiganya mencatat kerugian gabungan sekitar 206 miliar yuan, yang menunjukkan betapa dalam kerugian selama dan setelah pandemi. Lonjakan perjalanan musim panas memberi dorongan, tetapi harga tiket masih belum sekuat pada 2019.
Sensitivitas harga di kalangan pelancong China juga menjadi bagian dari persoalan. Ekonomi domestik yang melambat, kemerosotan berkepanjangan di sektor properti, dan sikap konsumen yang berhati-hati mendorong banyak penumpang mencari pilihan yang lebih murah atau beralih ke kereta jika waktu dan biayanya bersaing. Hal ini menyulitkan maskapai untuk memulihkan daya tawar harga di banyak rute domestik yang ramai dan rute internasional jarak pendek.
Laba menunjukkan dorongan musim panas, lalu cepat mereda
Kuartal ketiga, yang biasanya menjadi periode terkuat bagi maskapai China, membawa peningkatan yang telah lama dinantikan. Air China membukukan laba bersih kuartal ketiga sebesar 4,14 miliar yuan, meskipun hasil itu sedikit lebih rendah dibandingkan setahun sebelumnya. China Eastern kembali mencatat laba sebesar 3,53 miliar yuan setelah tiga kuartal berturut-turut merugi. China Southern melaporkan laba kuartal ketiga sebesar 3,84 miliar yuan, meningkat dibandingkan kinerja tahun sebelumnya. Maskapai terbesar di negara itu berdasarkan jumlah armada dan penumpang, China Southern, juga menyatakan pendapatan kuartalannya mencapai rekor 51,4 miliar yuan dan laba bersih naik 20 persen secara tahunan. Pola ini sudah lazim: puncak musim panas dapat menghasilkan laba, bahkan pada tahun ketika hasil setahun penuh berakhir dengan kerugian.
Momentum harga cepat mendingin saat pasar memasuki musim sepi. Selama libur Hari Nasional yang berlangsung sepekan, rata-rata tarif domestik sekali jalan naik tipis menjadi sekitar 910 yuan, kira-kira 10 persen lebih tinggi dibandingkan setahun sebelumnya. Setelah liburan, frekuensi penerbangan dan harga turun. Pada 13 hingga 19 Oktober, rata-rata tarif domestik merosot menjadi sekitar 768 yuan, kira-kira 12 persen di bawah tingkat bulan sebelumnya. Perubahan tajam musiman ini menunjukkan mengapa profitabilitas sepanjang tahun masih bergantung pada kemampuan maskapai menetapkan harga di luar puncak musim panas. Para analis mengatakan ketiga maskapai besar itu bisa menutup 2025 dengan laba jika kerugian pada musim gugur dan dingin tetap terkendali, tetapi imbal hasil yang lemah dan persaingan ketat masih menjadi hambatan.
Mengapa imbal hasil tertinggal meski pesawat penuh
Imbal hasil adalah konsep sederhana dengan dampak besar. Ukuran ini menunjukkan pendapatan yang diperoleh maskapai untuk setiap penumpang dan setiap kilometer penerbangan. Ketika tarif turun lebih cepat daripada biaya, imbal hasil menyusut meski pesawat tampak penuh. Sejumlah faktor membuat imbal hasil di China tetap lemah. Maskapai menambah kapasitas dengan cepat untuk mengejar pemulihan permintaan. Banyak pelancong masih berburu harga murah. Persaingan dari kereta cepat dan maskapai berbiaya rendah untuk perjalanan jarak pendek dan menengah sangat ketat. Tekanan ini paling terlihat pada rute domestik dan pasar internasional regional yang lebih dulu dibuka kembali dan meningkatkan kapasitas.
Kapasitas tumbuh lebih cepat daripada daya tawar harga
Kapasitas penerbangan internasional ke dan dari China telah pulih menjadi sekitar 85 persen dari tingkat 2019, tetapi angka utama ini menutupi perbedaan penting. Layanan ke Amerika Utara masih di bawah sepertiga tingkat sebelum pandemi di tengah ketegangan diplomatik dan batas bilateral yang ketat. Maskapai menggelontorkan kapasitas kursi ke rute-rute yang lebih pendek di seluruh Asia Timur Laut dan Asia Tenggara, tempat lalu lintas penumpang lebih mudah dipulihkan. Hasilnya adalah persaingan sengit dan harga yang lebih rendah pada pasangan kota populer. Perjalanan antara China dan Korea Selatan menjadi contoh nyata. Kapasitas di koridor tersebut telah pulih menjadi sekitar 105 persen dari tingkat sebelum pandemi, didukung pembebasan visa dan rombongan wisata. Para analis mengingatkan bahwa meski kebijakan ini meningkatkan jumlah penumpang, laba tidak otomatis ikut naik, karena perjalanan rombongan sangat sensitif terhadap harga dan maskapai cenderung memberi diskon besar di rute yang kelebihan kapasitas.
Persaingan domestik dan kompetisi dengan kereta
Di China, maskapai menambah kursi sepanjang tahun untuk menangkap permintaan yang tertahan. Musim sepi memicu penyesuaian cepat, dengan tarif turun setelah puncak liburan berlalu. Rata-rata tarif domestik pada pertengahan Oktober turun ke kisaran atas 700 yuan, mencerminkan penurunan musiman sekaligus pasar yang padat. Kereta cepat terus menekan tarif penerbangan di banyak rute utama, terutama ketika waktu tempuh kereta cukup bersaing. Maskapai layanan penuh juga menghadapi persaingan yang kian besar dari maskapai swasta berbiaya rendah yang gencar memasuki pasar wisata dan lebih dulu kembali mencatat laba dibandingkan tiga maskapai besar. Ketika pesaing berbiaya lebih rendah menentukan tingkat harga di rute wisata dengan permintaan tinggi, maskapai lama kerap menyamai diskon untuk mempertahankan pangsa pasar, sehingga imbal hasil di seluruh segmen ikut turun.
Pemulihan jaringan internasional membentuk ulang pasar
Regulator penerbangan China telah mengisyaratkan perluasan jaringan yang lebih luas pada musim dingin-musim semi 2025 hingga 2026. Administrasi Penerbangan Sipil China (CAAC) memperkirakan sekitar 119.500 penerbangan penumpang dan kargo per minggu, sedikit meningkat dibandingkan tahun lalu, dengan penerbangan internasional naik lebih dari 10 persen secara tahunan. Layanan penumpang oleh 191 maskapai akan menghubungkan China dengan 83 negara, sementara rute kargo akan meluas ke 49 negara. Peta rute semakin berkembang ke arah baru. Penerbangan penumpang dengan India dijadwalkan kembali beroperasi setelah terhenti selama lima tahun. Maskapai menambah koneksi baru ke Oman dan Argentina, serta memperluas koneksi kargo ke Panama, Chile, dan Swiss.
Dua bandara utama Beijing menggambarkan perkembangan jaringan tersebut. Porsi penerbangan penumpang internasional yang dilayani oleh hub utama China meningkat, sementara maskapai menyebarkan jaringan ke lebih banyak titik regional. China Southern telah membuka layanan Daxing-Doha. China Eastern berencana membuka rute langsung ke Muscat dan menambah penerbangan ke Bali, Phu Quoc, Kobe, dan Sapporo. Air China berencana mengoperasikan 452 rute pada musim ini, termasuk 127 rute internasional dan regional, dengan sekitar 1.725 penerbangan harian serta peningkatan kapasitas 13 persen dari jadwal musim dingin-musim semi sebelumnya. Di Bandara Internasional Ibu Kota Beijing, seorang pejabat operasional menyebut beberapa bulan mendatang akan berlangsung stabil dengan pertumbuhan.
He Yawei, pejabat senior di pusat kendali operasi bandara tersebut, mengatakan perluasan jaringan akan meningkatkan jumlah destinasi harian ke rekor baru.
Kami memperkirakan pertumbuhan yang stabil pada musim ini, dengan rute baru ke Tbilisi dan Abu Dhabi sehingga jumlah destinasi kami menjadi 212.
Lebih banyak rute dan kursi meningkatkan konektivitas dan dapat membuka permintaan baru seiring waktu. Dalam jangka pendek, tambahan itu juga memperbesar pasokan, yang dapat menahan tarif tetap rendah hingga pertumbuhan lalu lintas penumpang mampu mengimbangi kapasitas tambahan. Ketegangan tersebut menjadi inti tantangan penetapan harga yang dihadapi tiga maskapai besar.
Biaya, bahan bakar, dan armada membentuk prospek 2025
Gambaran global menawarkan kelegaan sekaligus kendala baru. Asosiasi Transportasi Udara Internasional (IATA) memperkirakan profitabilitas maskapai akan meningkat pada 2025, dengan laba bersih sekitar 36 miliar dolar AS dari pendapatan industri yang mencapai rekor hampir 979 miliar dolar AS. Salah satu faktor pendorong utamanya adalah perkiraan penurunan harga bahan bakar jet sebesar 13 persen dibandingkan 2024, yang meringankan salah satu komponen biaya terbesar dalam laporan keuangan maskapai. Tingkat keterisian penumpang diperkirakan mencapai rekor 84 persen. Meski begitu, IATA memperkirakan imbal hasil penumpang turun sekitar 4 persen pada 2025 karena penurunan biaya bahan bakar dan persaingan ketat diteruskan ke harga tiket. Pendapatan kargo kemungkinan melemah dibandingkan puncak dua tahun sebelumnya, sementara kebijakan perdagangan proteksionis menekan imbal hasil kargo.
Direktur Jenderal IATA, Willie Walsh, menekankan bahwa margin maskapai tetap tipis meski angka laba utama terlihat besar.
Laba sebesar 36 miliar dolar AS mungkin terdengar besar, tetapi setara dengan sekitar 7,20 dolar AS per penumpang per segmen penerbangan. Itu membuat maskapai rentan terhadap pajak baru, biaya yang lebih tinggi, atau guncangan permintaan.
Tren biaya selain bahan bakar juga penting. Produksi bahan bakar penerbangan berkelanjutan diperkirakan meningkat dua kali lipat, tetapi porsinya masih sangat kecil dari total penggunaan bahan bakar dan harganya tetap lebih mahal daripada bahan bakar jet konvensional. Antrean pesanan pesawat di seluruh dunia melampaui 17.000 unit, sementara keterlambatan pengiriman memperlambat rencana modernisasi armada. Bagi maskapai China, kombinasi hambatan dan faktor pendukung ini berarti bahan bakar akan membantu pada 2025, tetapi penurunan imbal hasil dapat mengimbangi sebagian manfaat tersebut. Pemulihan keuangan tetap menjadi prioritas setelah bertahun-tahun merugi. Air China, maskapai nasional, telah mengumumkan rencana penempatan saham A secara privat untuk menghimpun hingga 20 miliar yuan, dengan tujuan melunasi utang dan memperkuat modal. Langkah neraca keuangan semacam ini memberi maskapai ruang lebih besar untuk menambah kapasitas di rute yang menghasilkan laba dan berinvestasi pada pesawat yang lebih efisien. Peran awal China Eastern sebagai pelanggan peluncuran jet berbadan sempit C919 menunjukkan pembaruan armada domestik yang bertahap, yang dapat memperbaiki biaya per unit di rute utama seiring waktu, meski peningkatannya bergantung pada jadwal produksi.
Arti tarif murah bagi pelancong dan investor
Pelancong kemungkinan akan menemukan penawaran menarik selama musim sepi dan pada rute dengan kapasitas paling melimpah, seperti sejumlah wilayah di Asia Timur Laut dan Asia Tenggara. Rute China-Amerika Utara masih terkendala, sehingga diskon terdalam akan tetap terkonsentrasi pada penerbangan regional dan pasar domestik di luar pekan liburan puncak. Tarif sering naik selama Pekan Emas dan liburan musim dingin, lalu kembali turun. Penumpang yang bisa bepergian di luar musim puncak atau pada pertengahan pekan masih akan menemukan banyak pilihan dengan harga di bawah patokan 2019 di berbagai pasar.
Bagi investor, perhatian beralih dari pertumbuhan lalu lintas penumpang semata ke kualitas penetapan harga. Indikator utama yang perlu dicermati mencakup imbal hasil penumpang, disiplin kapasitas di rute yang kelebihan pasokan, komposisi penerbangan jarak jauh dan regional, serta kemajuan pengurangan utang. Pendapatan tambahan, mulai dari kursi dengan ruang kaki ekstra hingga kemitraan kartu bermerek bersama, dapat meredam pelemahan imbal hasil dari tarif dasar dan memberi potensi keuntungan bagi maskapai dengan program loyalitas yang lebih kuat. Kargo dapat memberi dukungan musiman, terutama selama puncak pengiriman akhir tahun untuk barang elektronik, meski harganya mendingin dari tingkat tertinggi sebelumnya. Kuartal ketiga membuktikan bahwa permintaan sangat kuat, tetapi pemulihan laba yang berkelanjutan bagi maskapai milik negara China bergantung pada penguatan harga, perencanaan rute yang cermat, dan pengendalian biaya yang berkelanjutan.
Poin Utama
- Tarif penerbangan internasional bagi pelancong China sekitar 22 persen hingga 34 persen di bawah tingkat 2019, sehingga meningkatkan lalu lintas penumpang tetapi menekan imbal hasil.
- China Southern, Air China, dan China Eastern masih merugi pada paruh pertama tahun ini, dan ketiganya telah mengakumulasi kerugian sekitar 206 miliar yuan sejak 2020.
- Kuartal ketiga 2025 membawa peningkatan laba: Air China meraih 4,14 miliar yuan, China Eastern 3,53 miliar yuan, dan China Southern 3,84 miliar yuan.
- China Southern melaporkan rekor pendapatan kuartal ketiga sebesar 51,4 miliar yuan dan menyatakan laba bersih naik 20 persen secara tahunan.
- Selama pekan Hari Nasional, rata-rata tarif domestik mendekati 910 yuan, lalu turun menjadi sekitar 768 yuan pada pertengahan Oktober saat musim sepi dimulai.
- Kapasitas internasional telah pulih menjadi sekitar 85 persen dari tingkat 2019, sementara rute China-Amerika Utara masih di bawah sepertiga tingkat sebelum pandemi.
- Kapasitas rute China-Korea Selatan sekitar 105 persen dari tingkat sebelum pandemi; para analis memperingatkan kelebihan pasokan menahan tarif tetap rendah meski jumlah pelancong meningkat.
- Jadwal musim dingin-musim semi CAAC 2025 hingga 2026 merencanakan sekitar 119.500 penerbangan per minggu, dengan lebih dari 21.000 penerbangan internasional dan beberapa rute baru.
- IATA memperkirakan laba bersih maskapai global sekitar 36 miliar dolar AS pada 2025, dengan imbal hasil turun sekitar 4 persen dan harga bahan bakar jet turun sekitar 13 persen.
- Air China berencana menghimpun hingga 20 miliar yuan untuk melunasi utang dan memperkuat modal, sementara maskapai menyeimbangkan pertumbuhan rute dengan pemulihan keuangan.