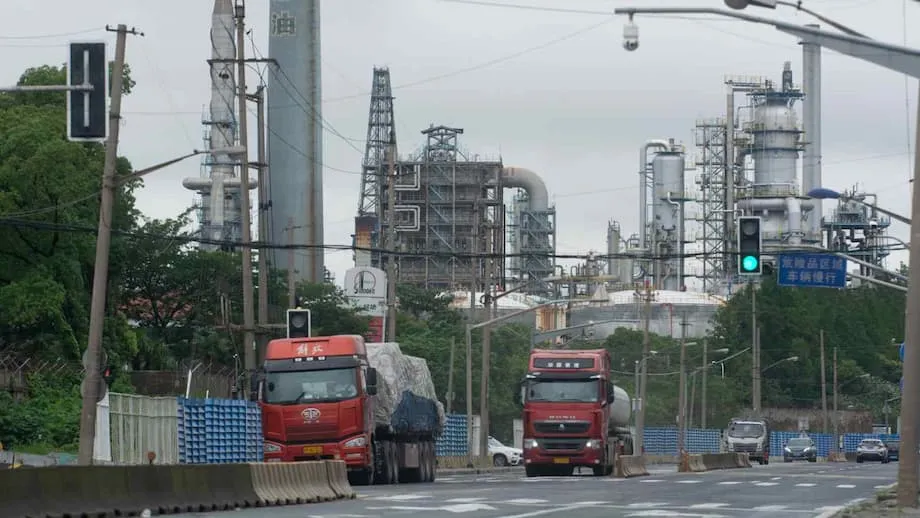
Tekanan akibat kelebihan pasokan dari China mendorong Jepang melakukan konsolidasi
Tiga pemain petrokimia terbesar Jepang menggabungkan operasi plastik mereka di dalam negeri sebagai langkah berisiko tinggi untuk merespons lonjakan produksi China yang menekan harga di seluruh Asia. Mitsui Chemicals, Idemitsu Kosan, dan Sumitomo Chemical berencana mengintegrasikan bisnis poliolefin mereka, bahan plastik utama yang digunakan dalam berbagai produk, mulai dari kemasan makanan hingga suku cadang mobil. Langkah ini menjadi tanda paling jelas sejauh ini bahwa lonjakan pasokan China sedang membentuk ulang industri kimia regional, sehingga para pesaing Jepang yang telah lama beroperasi terpaksa berkonsolidasi demi bertahan.
Daftar Isi
- Tekanan akibat kelebihan pasokan dari China mendorong Jepang melakukan konsolidasi
- Mengenal poliolefin
- Apa yang mendorong kelebihan kapasitas di China
- Rincian kesepakatan: siapa menggabungkan apa
- Tekanan yang dihadapi industri petrokimia Jepang di dalam negeri
- Tekanan harga, margin, dan dampak berantai global
- Dampak konsolidasi terhadap pasar bagi pelanggan
- Dari volume ke nilai: strategi melampaui plastik dasar
- Pandangan pakar tentang perubahan struktural
- Peninjauan regulator, jadwal, dan risiko pelaksanaan
- Alasan isu ini penting di luar Jepang
- Sekilas
Perusahaan-perusahaan tersebut menargetkan reorganisasi rampung pada April 2026. Berdasarkan rencana itu, Sumitomo akan mengalihkan operasi polipropilena dan polietilena densitas rendah linear di Jepang ke Prime Polymer, perusahaan patungan yang saat ini dimiliki 65 persen oleh Mitsui dan 35 persen oleh Idemitsu. Setelah transaksi, kepemilikan saham baru di Prime Polymer akan menjadi 52 persen untuk Mitsui, 28 persen untuk Idemitsu, dan 20 persen untuk Sumitomo. Para mitra menargetkan penghematan biaya tahunan sekitar 8 miliar yen, yang diharapkan tercapai melalui penyederhanaan produksi, distribusi, pengadaan, dan riset.
Bisnis gabungan ini akan menjadi pemain besar di pasar domestik. Data industri menunjukkan kapasitas polipropilena sekitar 1,59 juta ton metrik dan polietilena 720.000 ton metrik di bawah struktur baru, dengan penjualan sekitar 2,6 miliar dolar AS pada tahun fiskal 2024. Skala tersebut setara dengan sekitar 30 persen pasar poliolefin Jepang. Sejumlah fasilitas akan ditutup sebagai bagian dari rasionalisasi, mengakui bahwa total kapasitas poliolefin Jepang, yang diperkirakan sekitar 5,8 juta ton, tak lagi sejalan dengan permintaan di tengah populasi yang menyusut dan tekanan harga dari impor yang terus-menerus.
Mengenal poliolefin
Poliolefin adalah plastik komoditas yang berasal dari etilena dan propilena, molekul bahan dasar yang terutama dihasilkan melalui perengkahan nafta atau hidrokarbon lainnya. Polietilena mencakup berbagai jenis, mulai dari film berdensitas rendah untuk kemasan hingga bahan berdensitas tinggi yang digunakan pada pipa. Polipropilena banyak digunakan untuk komponen otomotif, barang rumah tangga, dan perangkat medis. Plastik ini sensitif terhadap harga, membutuhkan banyak energi untuk diproduksi, dan terpapar arus perdagangan global. Ketika pabrik baru mulai beroperasi di suatu negara, dampak harganya terasa jauh melampaui perbatasan negara tersebut.
Apa yang mendorong kelebihan kapasitas di China
China menambah kapasitas petrokimia dalam jumlah besar dalam beberapa tahun terakhir, termasuk unit perengkahan etilena serta unit hilir untuk polietilena dan polipropilena. Banyak proyek disetujui saat permintaan tumbuh pesat dan margin masih tinggi. Ketika proyek-proyek tersebut mulai beroperasi, permintaan domestik melambat, menyisakan surplus yang mendorong produsen mencari pasar di luar negeri. Hasilnya adalah gelombang ekspor yang menentukan harga regional dan menekan margin para pesaing di Jepang dan Asia Tenggara.
Tingkat operasi di Jepang mencerminkan tekanan tersebut. Etilena, bahan baku utama bagi banyak jenis plastik, beroperasi pada tingkat rendah, dengan tingkat operasi dilaporkan turun di bawah 70 persen selama berbulan-bulan. Saat unit perengkahan beroperasi pada tingkat rendah, biaya per unit meningkat dan keuntungan menyusut. Situasi ini mencerminkan tekanan yang terlihat di industri berat lainnya. Harga baja di Jepang turun ke level terendah dalam beberapa tahun akibat lonjakan impor dari China, menunjukkan bagaimana kelebihan pasokan China di satu sektor dapat meluas ke sektor lain dan menekan harga secara luas.
Bagi industri petrokimia Jepang, masalahnya bukan hanya volume produksi China, tetapi juga cakupannya. Unit-unit baru di China cenderung berskala besar dan terintegrasi, dengan pasokan bahan baku di lokasi serta teknologi modern yang menurunkan biaya per ton. Hal ini membuat fasilitas Jepang yang lebih tua dan kecil sulit bersaing dari segi harga, terutama ketika permintaan domestik stagnan.
Rincian kesepakatan: siapa menggabungkan apa
Prime Polymer menjadi inti transaksi ini dan akan berfungsi sebagai wahana utama bisnis poliolefin Jepang dalam grup tersebut. Mitsui dan Idemitsu sudah memiliki perusahaan patungan itu, sementara Sumitomo akan bergabung dengan mengalihkan aset terkait polipropilena dan polietilena densitas rendah linear. Tujuannya adalah menyatukan lini produksi yang tumpang tindih, menyeragamkan jenis produk, serta mengoordinasikan penjualan guna mengurangi duplikasi dan menstabilkan operasi.
Para mitra mengatakan mereka berencana memusatkan portofolio produk, meningkatkan teknologi di pabrik-pabrik paling efisien, serta mengonsolidasikan jaringan logistik. Analis memperkirakan integrasi ini akan mengurangi jumlah jenis produk yang dibuat, memangkas waktu pergantian lini produksi, serta memungkinkan proses produksi berjalan lebih lama dan efisien. Menutup atau menghentikan sementara operasi unit yang kurang kompetitif akan menjadi langkah penting untuk menyelaraskan produksi dengan permintaan.
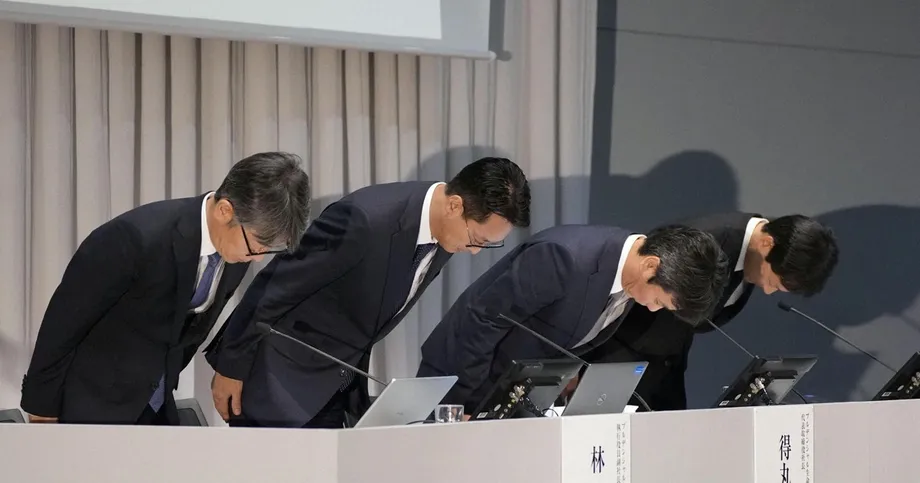
Osamu Hashimoto, presiden Mitsui Chemicals, menyebut keputusan tersebut sebagai langkah yang diperlukan di tengah kondisi pasar yang berat. Ia menekankan perlunya bertindak tegas, alih-alih terus bersaing dalam skala yang tidak memadai di tengah siklus pasar yang lesu. Ia mengatakan prioritasnya adalah membangun landasan yang mampu bertahan menghadapi tekanan harga berkepanjangan dan perubahan kebutuhan pelanggan.
Osamu Hashimoto, presiden Mitsui Chemicals: "Memperkuat basis bisnis melalui kolaborasi diperlukan pada tahap ini."
Tekanan yang dihadapi industri petrokimia Jepang di dalam negeri
Jaringan petrokimia Jepang dibangun untuk era yang berbeda. Banyak unit perengkahan dan unit produk turunannya berkelompok di sekitar kilang yang dibangun untuk melayani pasar domestik yang terus berkembang. Kini, permintaan bahan bakar menurun dalam jangka panjang, demografi menekan konsumsi, dan biaya energi berfluktuasi. Pemerintah dan industri mendorong restrukturisasi, sementara grup-grup besar mulai menata ulang aset untuk meningkatkan utilisasi dan menekan biaya.
Langkah-langkah terbaru menegaskan tren ini. Idemitsu mengumumkan penutupan fasilitas etilena di Chiba dan mengonsolidasikan produksi dengan Mitsui. Maruzen Petrochemical menutup pabriknya di Chiba dan mengalihkan produksi ke perusahaan patungan dengan Sumitomo. Eneos berencana menyederhanakan operasi di Kawasaki. Mitsui, Asahi Kasei, dan Mitsubishi membentuk kemitraan berbadan hukum perseroan terbatas untuk mengkaji opsi restrukturisasi di Osaka dan Okayama. Mitsui juga menjajaki pemisahan usaha atau kemitraan eksternal untuk sebagian bisnis petrokimianya. Langkah-langkah ini menunjukkan penataan ulang secara luas untuk menyesuaikan diri dengan permintaan domestik yang lebih kecil dan memusatkan investasi di lebih sedikit lokasi yang lebih kompetitif.
Selain operasi, keberlanjutan turut mengubah portofolio produk. Pengguna akhir menginginkan bahan yang lebih ringan, kandungan daur ulang, dan jejak karbon yang lebih rendah. Produsen berinvestasi dalam katalis dan peningkatan proses yang mengurangi konsumsi energi, sementara banyak perusahaan mengembangkan metode daur ulang kimia untuk mengolah kembali limbah plastik campuran menjadi bahan baku. Proyek-proyek ini membutuhkan waktu dan modal, sehingga neraca keuangan yang lebih besar dan stabil membantu mendanai inovasi.
Tekanan harga, margin, dan dampak berantai global
Ketika pemasok besar meningkatkan produksi melampaui kebutuhan domestiknya, dampaknya terhadap harga bisa tajam. Di pasar polimer, selisih beberapa dolar per ton dapat menentukan untung-ruginya margin. Produsen China mengirimkan volume yang terus meningkat ke seluruh Asia, sehingga menetapkan batas bawah harga regional. Perusahaan Jepang dengan biaya input lebih tinggi menghadapi pilihan sulit. Mereka dapat mengurangi produksi, menerima margin yang lebih rendah, atau menghentikan produksi jenis tertentu. Merger baru ini dirancang untuk membangun skala dan mengurangi jumlah lokasi yang bersaing mendapatkan pesanan yang sama.
Tanda-tanda tekanan terlihat di berbagai komoditas. Produksi etilena dan baja Jepang sama-sama turun ke level terendah dalam beberapa dekade di tengah lemahnya permintaan dan impor yang lebih murah. Situasi ini menambah urgensi upaya konsolidasi. Jika para pemain domestik dapat mengoordinasikan pengurangan kapasitas dan menyelaraskan strategi produk, peluang mereka untuk menjaga pabrik tetap beroperasi dan mendanai peningkatan di masa depan akan lebih besar.
Ketegangan perdagangan meningkat karena semakin banyak sektor merasakan tekanan dari barang-barang China berharga murah. Meksiko mempertimbangkan kenaikan tajam tarif atas berbagai impor dari China, menandakan bahwa pembuat kebijakan di luar Asia juga menghadapi dampak kelebihan pasokan. Langkah semacam ini membentuk persaingan komoditas, termasuk plastik, dengan mengubah perhitungan ekonomi pengiriman lintas batas.
Dampak konsolidasi terhadap pasar bagi pelanggan
Bagi produsen mobil, perusahaan elektronik, produsen barang konsumsi, dan pemasok medis, merger ini dapat membawa kejelasan sekaligus perubahan. Pemasok yang lebih besar dengan lini produk terpadu mungkin dapat menjamin pasokan, menawarkan spesifikasi yang konsisten, dan mendukung program pengembangan bersama dengan lebih efektif. Pelanggan sering kali menghargai hubungan yang stabil, dukungan teknis yang cepat, dan logistik yang dapat diprediksi; semuanya dapat meningkat ketika operasi yang tumpang tindih digabungkan.
Ada konsekuensi yang perlu dipertimbangkan. Jumlah pemasok yang lebih sedikit dapat mengurangi pilihan saat mencari jenis produk umum, dan regulator kemungkinan akan mencermati dampaknya terhadap pembeli yang lebih kecil. Perilaku harga akan diawasi selama dan setelah merger. Perusahaan-perusahaan tersebut akan berpendapat bahwa biaya mereka harus mencerminkan kondisi pasar dan efisiensi dapat membantu mengimbangi inflasi energi dan transportasi. Seiring waktu, keberhasilan akan diukur dari keandalan produk, ketanggapan, dan kecepatan bisnis gabungan dalam menghadirkan bahan yang lebih baik ke pasar.
Dari volume ke nilai: strategi melampaui plastik dasar
Poliolefin adalah tulang punggung ekonomi plastik, tetapi juga paling rentan terhadap siklus komoditas. Produsen Jepang mengalihkan investasi ke bahan bernilai lebih tinggi, yang lebih mengandalkan layanan teknis dan kinerja daripada harga per ton. Produk tersebut mencakup plastik rekayasa, film dengan sifat penghalang yang lebih baik, elastomer khusus, bahan baterai, dan bahan kimia untuk semikonduktor. Konsolidasi bisnis plastik dasar membebaskan sumber daya dan waktu manajemen untuk mengembangkan bidang-bidang tersebut.
Pada saat yang sama, platform poliolefin tetap penting bagi sektor kemasan dan mobilitas. Tantangannya adalah menjadikan platform tersebut lebih ramping dan kompetitif sambil berinvestasi pada peningkatan proses dan jalur daur ulang. Jejak operasi yang lebih ringkas dapat membantu dengan memusatkan pemeliharaan, penghilangan hambatan kapasitas, dan riset pada lini-lini paling efisien.
Pandangan pakar tentang perubahan struktural
Para pelaku industri berpengalaman melihat merger ini sebagai bagian dari penataan ulang yang lebih mendalam. Gelombang konsolidasi sebelumnya di Jepang kerap bertujuan mengurangi tumpang tindih di dalam negeri dan menstabilkan harga. Gelombang saat ini dibentuk oleh faktor global, terutama penambahan kapasitas besar di China dan Amerika Serikat. Skala tersebut memaksa para pesaing memikirkan ulang bukan hanya jumlah produksi, tetapi juga lokasi dan pelanggan yang dituju.
Masanori Kawakami, konsultan yang berspesialisasi di bidang petrokimia, memperingatkan bahwa tekanan kali ini bersifat berkepanjangan, bukan siklis. Ia berpendapat konsolidasi di seluruh sektor kemungkinan akan terjadi seiring perusahaan beradaptasi dengan besarnya kapasitas baru dan cepatnya kapasitas itu memasuki pasar dunia.
Masanori Kawakami, konsultan petrokimia: "Konsolidasi ini bukan sekadar soal mengurangi tumpang tindih di dalam negeri. Langkah ini berlangsung di tengah ekspansi global yang dramatis, khususnya di China dan Amerika Serikat."
Peninjauan regulator, jadwal, dan risiko pelaksanaan
Transaksi ini memerlukan persetujuan antimonopoli dan persetujuan regulator lainnya. Peninjauan akan berfokus pada pangsa pasar untuk jenis produk utama, dampak terhadap pembeli yang lebih kecil, serta rencana penutupan lokasi. Perusahaan-perusahaan itu menetapkan April 2026 sebagai target penyelesaian, sehingga tersedia waktu untuk menyelaraskan rencana ketenagakerjaan, menetapkan keputusan akhir mengenai lini produk, dan menyinkronkan sistem informasi. Integrasi riset dan rantai pasok merupakan proses yang rumit. Pelanggan akan mengharapkan kesinambungan dan komunikasi yang jelas mengenai perubahan jenis produk dan logistik.
Risiko pelaksanaan mencakup lemahnya permintaan berkepanjangan, biaya energi yang lebih tinggi, dan keterlambatan persetujuan. Fluktuasi nilai tukar dapat mengubah keseimbangan daya saing antara impor dan produksi lokal. Jika harga global tetap rendah, pengurangan kapasitas tambahan mungkin diperlukan agar pabrik tetap efisien. Para mitra juga perlu mempertahankan investasi dalam keselamatan dan kinerja lingkungan selama masa transisi.
Alasan isu ini penting di luar Jepang
Permintaan plastik terus tumbuh secara global, tetapi pertumbuhannya semakin tidak merata dan lebih peka terhadap kebijakan serta preferensi konsumen. Ketika basis manufaktur besar seperti di China berkembang lebih cepat daripada permintaan, surplus akan mengalir ke luar negeri. Produsen di negara-negara tetangga kemudian menghadapi pilihan: bertahan melalui proteksi atau menyesuaikan diri melalui konsolidasi dan spesialisasi. Jepang memilih memusatkan operasi dan bergerak ke segmen bernilai lebih tinggi, sembari mempertahankan kehadiran yang lebih ramping di pasar produk komoditas.
Produsen lain di Asia turut mengamati perkembangan ini. Jika entitas gabungan Jepang mampu menstabilkan bisnis dan meningkatkan profitabilitas, merger serupa mungkin menyusul di antara perusahaan sejenis yang menghadapi dinamika harga yang sama. Bagi pembeli global, dampak jangka pendeknya dapat berupa pasokan dari Jepang yang lebih andal dan fokus lebih tajam pada bahan canggih. Bagi penjual, pesannya jelas: disiplin biaya dan skala menjadi penting saat bersaing dengan pabrik baru yang efisien di luar negeri.
Sekilas
- Mitsui Chemicals, Idemitsu Kosan, dan Sumitomo Chemical akan menggabungkan operasi poliolefin mereka di Jepang di bawah Prime Polymer pada April 2026.
- Setelah kesepakatan, kepemilikan Prime Polymer akan menjadi 52 persen Mitsui, 28 persen Idemitsu, dan 20 persen Sumitomo.
- Para mitra menargetkan penghematan biaya sekitar 8 miliar yen per tahun, dengan sejumlah fasilitas dijadwalkan tutup.
- Kapasitas gabungan mencapai sekitar 1,59 juta ton metrik polipropilena dan 720.000 ton metrik polietilena, dengan penjualan mendekati 2,6 miliar dolar AS pada tahun fiskal 2024.
- Tingkat operasi etilena Jepang tertekan, mencerminkan tekanan harga akibat kelebihan pasokan dari China.
- Restrukturisasi di seluruh Jepang mencakup penutupan pabrik dan konsolidasi aset oleh Idemitsu, Maruzen, Eneos, dan perusahaan lainnya.
- Ketegangan perdagangan meningkat karena ekspor murah menekan harga di berbagai sektor, sehingga menambah urgensi konsolidasi.
- Persetujuan regulator diperlukan, dan merger akan dipantau untuk melihat dampaknya terhadap harga dan pasokan bagi pembeli domestik.