Pergeseran manufaktur kian cepat
Di utara Hanoi, lanskap Bac Ninh menunjukkan bagaimana manufaktur global tengah ditata ulang. Gudang dan gedung perakitan menggantikan sawah ketika produsen China, yang tertekan tarif dan risiko, membangun pabrik di Vietnam agar tetap dapat mengakses pasar-pasar utama. Relokasi ini dimulai pada fase pertama ketegangan dagang AS-China dan semakin cepat di tengah ancaman tarif baru. Vietnam menawarkan keringanan tarif untuk banyak pengiriman ke Amerika Serikat dan Eropa, kumpulan besar pekerja muda, serta lokasi yang membuat pemasok di China selatan tetap dapat dijangkau dengan truk.
Daftar Isi
- Pergeseran manufaktur kian cepat
- Mengapa Vietnam menarik bagi pabrik
- Akses perdagangan dan insentif pemerintah
- Geografi, tenaga kerja, dan strategi China plus one
- Tarif dan aturan membentuk ulang rencana pengadaan
- Sektor-sektor yang berpindah
- Elektronik dan ponsel pintar
- Semikonduktor dan berkembangnya manufaktur tahap akhir
- Pakaian dan fesyen cepat
- Mainan dan barang konsumen
- Biaya tersembunyi dan hambatan
- Vietnam dan China tetap terhubung erat
- Dampak lokal, dari lapangan kerja hingga pasar konsumen baru
- Pemantauan risiko dan strategi perusahaan
- Yang Perlu Diketahui
Perusahaan yang dahulu berpusat di Guangdong atau Zhejiang kini memesan penerbangan ke Hanoi dan Kota Ho Chi Minh. Sebuah produsen elektronik di Dongguan yang membuat casing plastik pindah ke Bac Ninh setelah klien meminta agar pengiriman menghindari bea AS yang lebih tinggi atas barang dari China. Pola ini berulang di berbagai sektor, dari pakaian hingga peralatan rumah tangga. Provinsi-provinsi utara seperti Bac Ninh dan Bac Giang kini menjadi lokasi pabrik ponsel pintar Samsung serta pemasok Apple dan Canon. Kedekatan dengan China memangkas waktu pengiriman suku cadang sehingga pabrik dapat memenuhi tenggat pengiriman yang ketat.
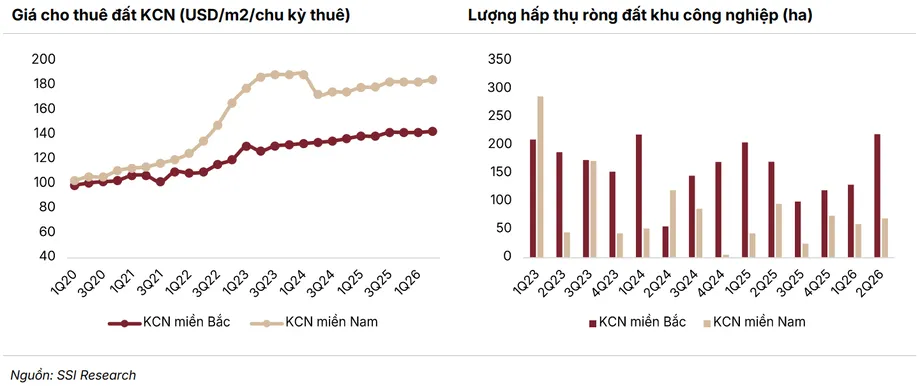
Pertumbuhan ini juga membawa tekanan. Harga sewa di kawasan industri meningkat, upah minimum terus naik, dan produktivitas masih tertinggal dari pabrik-pabrik terbaik di China. Banyak barang masih bergantung pada komponen dari China, ketergantungan yang mempersulit klasifikasi tarif dan membuat perusahaan terpapar perubahan aturan asal barang. Meski menghadapi kendala ini, Vietnam tetap menarik karena tarif atas barang Vietnam umumnya lebih rendah daripada barang yang dikirim langsung dari China, dan perjanjian perdagangan bebas memberi eksportir akses ke pasar bernilai tinggi.
Mengapa Vietnam menarik bagi pabrik
Daya tariknya berawal dari biaya, lokasi, dan akses pasar. Vietnam berbatasan dengan China, dengan jalan raya dan pos perbatasan yang memungkinkan suku cadang bergerak cepat melintasi perbatasan. Biaya tenaga kerja masih lebih rendah daripada di pusat-pusat manufaktur pesisir China. Pemerintah telah meningkatkan pelabuhan dan jalan, membangun kawasan industri, serta menawarkan pembebasan pajak dan insentif untuk menarik investasi asing langsung.
Akses perdagangan dan insentif pemerintah
Vietnam menjadi bagian dari jaringan perjanjian perdagangan bebas (FTA) yang memberinya akses istimewa ke pasar konsumen utama. Perjanjian ini mencakup Kemitraan Ekonomi Komprehensif Regional (RCEP) dan Perjanjian Perdagangan Bebas Uni Eropa-Vietnam (EVFTA). Menurut Vietnam Briefing, negara itu memiliki 16 FTA aktif dan lebih dari 80 perjanjian penghindaran pajak berganda, yang mengurangi beban pajak dan mendorong investasi lintas negara. EVFTA menurunkan bea masuk secara bertahap selama beberapa tahun dan mendorong penyelarasan yang lebih erat dengan standar Eropa di sektor seperti farmasi dan kendaraan bermotor. Perjanjian ini membuka peluang bagi perusahaan yang merakit produk di Vietnam untuk mengirimkannya ke Uni Eropa tanpa bea tambahan yang dikenakan pada banyak produk buatan China.
Investasi pun mengikuti. Nilai FDI terdaftar mencapai sekitar 38,23 miliar dolar AS pada 2024, dengan manufaktur dan pengolahan menjadi sektor penerima utama. Caixin Global melaporkan bahwa hingga April 2025, investasi asing yang baru disetujui naik 39,9 persen dibandingkan tahun sebelumnya, menjadi 13,82 miliar dolar AS. Hampir 9 miliar dolar AS dialokasikan untuk manufaktur dan 2,83 miliar dolar AS untuk real estat. Pengembangan kawasan industri telah meluas hingga mencakup 416 kawasan, dengan rencana untuk menambah atau memperluas ratusan lainnya pada 2030. Dorongan kebijakan ini menjadi alasan utama merek global seperti Samsung dan LG hingga Foxconn dan Adidas memilih Vietnam untuk menambah kapasitas produksi.
Geografi, tenaga kerja, dan strategi China plus one
Lokasi Vietnam mendukung strategi China plus one, yakni perusahaan mempertahankan sebagian basis pasokannya di China sambil memindahkan tahapan perakitan penting ke negara-negara terdekat. Vietnam utara hanya berjarak beberapa jam berkendara dari pabrik-pabrik di seberang perbatasan, di Guangxi dan Yunnan, sehingga membantu menjaga kestabilan jalur pasokan. Vietnam juga memiliki tenaga kerja yang besar dan semakin terampil. Program pelatihan pemerintah telah berkembang, sementara produsen multinasional mendirikan akademi internal untuk meningkatkan kualitas dan kecepatan. Kelas menengah yang tumbuh dan stabilitas politik menambah daya tarik bagi investor jangka panjang.
Tarif dan aturan membentuk ulang rencana pengadaan
Guncangan kebijakan perdagangan menjadi pemicu utama. The New York Times melaporkan pada Mei 2025 bahwa tarif AS yang tinggi atas China mendorong banyak perusahaan China memindahkan produksi atau perakitan ke luar negeri, dengan Vietnam menjadi tujuan utama. Sejumlah pabrik segera pindah agar dapat terus mengirim barang kepada pelanggan Amerika tanpa terkena tarif hukuman yang kini diberlakukan terhadap China. Gelombang relokasi ini juga menarik platform e-commerce dan agen pengadaan yang membantu mengoordinasikan perpindahan atau mengalihkan pasokan ke lokasi-lokasi di Vietnam.
Kebijakan masih berubah-ubah. Rest of World melaporkan bahwa Washington mengumumkan serangkaian tarif timbal balik baru yang mencakup bea sebesar 46 persen atas impor dari Vietnam, tetapi juga memberikan tenggat 90 hari untuk negosiasi. Laporan sebelumnya menyebutkan bahwa tarif atas banyak barang Vietnam ditangguhkan untuk sementara waktu, sehingga memicu lonjakan pesanan ke pabrik-pabrik di sekitar Kota Ho Chi Minh dan Hanoi. Konsultan di Vietnam mengatakan perusahaan China terus mengajukan permohonan lisensi dan menyewa tempat, untuk melindungi diri dari risiko kebijakan sekaligus tetap dekat dengan jaringan pemasok mereka.
Winnie Lam, konsultan bisnis di Kota Ho Chi Minh yang dikutip South China Morning Post, mengingatkan bahwa manfaatnya nyata, tetapi bisa berubah mengikuti dinamika politik.
Vietnam masih diuntungkan oleh kebijakan Trump 1.0, tetapi kita tidak tahu sampai kapan.
Raksasa fesyen Shein, menurut Inside Retail Asia, menawarkan insentif sementara kepada pemasok China yang memindahkan sebagian produksinya ke Vietnam, termasuk harga pengadaan yang lebih tinggi dan jaminan pesanan yang lebih besar. Langkah itu mencerminkan tren yang lebih luas. Perusahaan di sektor mainan, pakaian, dan elektronik konsumen menggunakan Vietnam sebagai basis kedua. Sebagian memindahkan peralatan dari lokasi di China, sementara yang lain membangun lini produksi baru di kawasan industri Vietnam.
Sektor-sektor yang berpindah
Lonjakan manufaktur Vietnam tidak terjadi secara merata. Elektronik, pakaian, mainan, dan semikonduktor masing-masing menunjukkan cerita berbeda tentang apa yang berpindah, apa yang bertahan, dan di mana hambatannya berada.
Elektronik dan ponsel pintar
Keputusan Samsung membangun kapasitas produksi ponsel pintar berskala besar di Vietnam lebih dari satu dekade lalu menjadi contoh bagi perusahaan lain. Kini sebagian besar ponsel pintar Samsung dibuat di Vietnam. Pemasok Apple memperluas usaha di Bac Giang dan Bac Ninh, memproduksi komponen dan merakit perangkat seperti AirPods dan Apple Watch. Foxconn, Luxshare, Goertek, dan perusahaan teknologi China lainnya berinvestasi di Vietnam utara untuk mengikuti pesanan klien.
Produksi masih sangat bergantung pada suku cadang impor dari China dan Korea Selatan. Keterkaitan ini bersifat strategis. Perusahaan dapat memperoleh akses cepat ke layar, optik, baterai, dan komponen presisi yang belum dapat diproduksi Vietnam dalam skala besar. Ketergantungan tersebut dapat mempersulit kepatuhan terhadap aturan asal barang dalam perjanjian perdagangan dan memicu pemeriksaan anti-pengelakan di Amerika Serikat ketika nilai tambah di Vietnam kecil dibandingkan kandungan impor.
Pabrik-pabrik Vietnam belajar beroperasi dalam kondisi sulit selama pandemi. Pada 2021, pemerintah mengizinkan pabrik elektronik utama tetap beroperasi dengan protokol kesehatan yang ketat, dan pekerja di sejumlah lokasi tinggal di area pabrik untuk mencegah wabah. Sektor ini mengalami penurunan pada 2023 ketika permintaan global melemah, dengan puluhan ribu PHK dilaporkan pada awal tahun. Perekrutan kembali meningkat pada 2024 dan 2025 seiring membaiknya pesanan, sementara persaingan mendapatkan pekerja terampil mendorong kenaikan upah dan bonus.
Semikonduktor dan berkembangnya manufaktur tahap akhir
Vietnam mulai menguat dalam perakitan, pengujian, dan pengemasan cip, yakni tahap akhir rantai semikonduktor. Tom’s Hardware melaporkan bahwa Amkor sedang membangun kompleks senilai 1,6 miliar dolar AS di Vietnam yang akan menjadi fasilitas terbesar dan tercanggih milik perusahaan itu. Intel mengoperasikan fasilitas tahap akhir terbesarnya di dekat Kota Ho Chi Minh. Hana Micron dari Korea Selatan memperluas investasinya dalam pengemasan cip, sementara perusahaan lokal seperti FPT berencana membuka pabrik pengujian pada 2025. Pemerintah menargetkan sedikitnya enam pabrik fabrikasi semikonduktor beroperasi pada 2050.
Manufaktur tahap akhir padat karya dan tidak terlalu padat modal dibandingkan fabrikasi wafer, yang membutuhkan ruang bersih ultra dan presisi ekstrem. Vietnam dapat meningkatkan skala pengemasan dan pengujian melalui pelatihan dan peralatan impor. Tom’s Hardware mencatat bahwa pangsa Vietnam di pasar perakitan dan pengemasan global dapat meningkat dari sekitar 1 persen menjadi hampir 8 atau 9 persen pada awal 2030-an jika investasi yang direncanakan terealisasi. Kebijakan AS dapat memperkuat tren ini karena sebagian program investasi CHIPS Act diarahkan untuk kemitraan di negara-negara sahabat. Meski momentumnya kuat, Vietnam masih menjadi pemain kecil dalam pembuatan cip tahap awal, dan rencana pembangunan pabrik pengecoran cip domestik baru akan terwujud dalam beberapa tahun mendatang.
Pakaian dan fesyen cepat
Vietnam sejak lama menjadi kekuatan utama dalam industri pakaian dan alas kaki, dengan memproduksi barang bagi merek seperti Nike dan Adidas. Pabrik-pabrik China yang menghadapi kenaikan tarif atas pengiriman ke AS beralih ke Vietnam untuk menyelesaikan atau merakit pesanan. The New York Times menyebut praktik ini sebagai strategi pemindahan kembali produksi. Platform e-commerce dan agen logistik membantu mengalihkan rantai pasokan ke lini pemotongan dan penjahitan di Vietnam. Model ini menghadapi tantangan karena kain dan bahan pelengkap masih sering berasal dari China. Akibatnya, kandungan impor dalam pakaian jadi cukup besar, sehingga keringanan tarif dapat terbatas jika aturan asal barang mensyaratkan penggunaan benang atau kain dari negara anggota untuk memperoleh perlakuan istimewa.
Mainan dan barang konsumen
Sektor mainan menunjukkan betapa cepatnya pergeseran bisa terjadi saat tarif diberlakukan. Reuters melaporkan bahwa MGA Entertainment, pemasok utama Walmart dan Target, berencana memindahkan 40 persen produksinya ke India, Vietnam, dan Indonesia dalam beberapa bulan. Sekitar 77 persen mainan yang dibeli di Amerika Serikat saat ini dibuat di China. Seiring perpindahan produksi, perusahaan memperingatkan kemungkinan kenaikan harga untuk barang-barang yang masih dibuat di China. Vietnam adalah salah satu dari beberapa tujuan, dan negara itu telah menarik produsen mainan ke kawasan industri di dekat kedua kota besarnya. Sektor ini diuntungkan oleh pengalaman Vietnam dalam bidang plastik, tekstil, dan perakitan elektronik, yang dapat dipadukan dalam pembuatan mainan modern.
Biaya tersembunyi dan hambatan
Relokasi tidak murah. Caixin Global melaporkan bahwa harga sewa lahan industri di Vietnam naik sekitar 6 persen per tahun dan dapat melampaui harga di China daratan. Proses persetujuan proyek baru bisa rumit, proyek infrastruktur tidak selalu terkoordinasi antardaerah, dan pengadaan lahan membutuhkan waktu. Sistem hak atas tanah Vietnam juga berbeda dari China, karena lebih banyak wewenang pengambilan keputusan berada di tangan pengembang, sehingga jadwal proyek bisa lebih panjang.
Perusahaan menghadapi biaya peralatan, kebutuhan pelatihan, dan kesenjangan produktivitas. BW Industrial, pengembang besar yang dikutip Caixin Global, mencatat bahwa relokasi kerap membawa kejutan bagi banyak pelaku usaha. Biaya tenaga kerja lebih rendah, tetapi hasil produksi per pekerja bisa lebih rendah sampai pabrik dan tim terbiasa dengan proses masing-masing. Upah naik 6 hingga 7 persen per tahun karena pabrik bersaing mendapatkan operator dan supervisor. Perbandingan Vietnam Briefing dan Supplyia menunjukkan kompromi yang jelas. China memiliki ekosistem pemasok yang lebih lengkap dan akses lebih cepat ke bahan khusus. Vietnam dapat mengimpor bahan tersebut dari China dengan cepat, tetapi ketergantungan itu menambah biaya pengiriman dan mempersulit dokumen kepabeanan untuk klaim asal barang.
Kenyataan ini membantu menjelaskan mengapa sejumlah barang buatan Vietnam akhirnya lebih mahal dari perkiraan. Perusahaan yang pindah dari China ke Vietnam karena tekanan klien mengalami penurunan margin akibat kenaikan sewa lahan, upah, dan penyesuaian logistik. Banyak perusahaan bertaruh bahwa tarif yang menguntungkan dan akses pasar akan menutup biaya tersebut ketika produksi mencapai skala besar. Perusahaan lain mempertahankan lini produksi paralel di China untuk melayani pasar itu dan menjaga pijakan di rantai pasokan paling lengkap di dunia.
Vietnam dan China tetap terhubung erat
Lonjakan pabrik di Vietnam bukan berarti hubungan dengan China terputus sepenuhnya. Vietnam telah menjadi mitra dagang terbesar China di ASEAN, dan nilai perdagangan bilateral mendekati 1 triliun dolar AS pada 2024. Sebagian besar pertumbuhan ekspor Vietnam terkait dengan komponen impor dari China, terutama di sektor elektronik dan tekstil. Analis di Carnegie Endowment sejak lama mencatat bahwa ekspor bruto Vietnam mengandung porsi besar nilai tambah asing. Keterpaduan ini menjadi kekuatan dalam hal kecepatan dan fleksibilitas, tetapi juga dapat memicu pemeriksaan di pasar tujuan.
Amerika Serikat mengambil sikap lebih keras terhadap barang yang dicurigai dikirim ulang melalui negara ketiga tanpa transformasi lokal yang memadai. Hal ini menyoroti aturan asal barang, yang menentukan apakah suatu produk memenuhi syarat untuk mendapatkan tarif preferensial berdasarkan FTA atau dikenai tarif normal. Di sektor pakaian, perbedaan antara memotong dan menjahit kain impor dengan memintal benang dan menenun kain secara lokal dapat menentukan apakah suatu pengiriman berhak atas tarif rendah. Di sektor elektronik, ambang batas transformasi substansial bergantung pada besarnya nilai tambah di Vietnam serta pos tarif untuk barang input dan output. Perusahaan merekrut pengacara perdagangan dan ahli kepabeanan untuk memetakan tahapan produksi ke klasifikasi yang tepat.
Meski menghadapi berbagai kerumitan tersebut, posisi Vietnam dalam rantai pasokan global terus menguat. Ketika perusahaan multinasional memindahkan lini perakitan akhir ke Vietnam, pemasok tingkat dua dan tiga mereka semakin banyak menyusul. Hasilnya adalah terbentuknya ekonomi klaster baru di Asia Tenggara. Pabrik-pabrik di seluruh Vietnam utara mendapat keuntungan dari keberadaan pemasok China dan Korea di dekat mereka, sementara provinsi-provinsi tengah dan selatan menarik produsen komponen kecil dan penyedia logistik yang memperluas kapasitas lokal.
Dampak lokal, dari lapangan kerja hingga pasar konsumen baru
Masuknya pabrik telah mengubah ekonomi lokal. Koridor Bac Ninh dan Bac Giang menarik ratusan ribu pekerja, menciptakan ekosistem usaha kecil, dan meningkatkan pendapatan rumah tangga. Selama penurunan pada 2023, PHK berdampak besar di sejumlah pabrik, dan banyak pekerja, terutama perempuan, mengambil pekerjaan sementara di sektor jasa sebelum kembali ke pabrik ketika perekrutan kembali dimulai. Perusahaan menawarkan upah lebih tinggi, bonus masuk kerja, dan tunjangan transportasi untuk menarik kembali staf berpengalaman.
Bonus demografi Vietnam, dengan tenaga kerja muda dan tingkat partisipasi perempuan yang tinggi, tetap menjadi aset bagi sektor padat karya. Vietnam Briefing memperkirakan kelas menengah akan tumbuh pesat hingga 2030. Basis konsumen ini cukup besar untuk menarik investasi yang menyasar pasar domestik, bukan hanya ekspor. Produsen mobil China seperti Shineray Motors dan Geely memperluas perakitan lokal dan menyesuaikan produk dengan selera konsumen Vietnam. Negara itu kini menjadi basis produksi sekaligus medan persaingan pangsa pasar bagi merek-merek Asia.
Bahasa dan praktik manajemen juga beradaptasi. Banyak pekerja Vietnam di kota-kota industri mempelajari bahasa Mandarin untuk meningkatkan karier di perusahaan pemasok milik China. Perusahaan teknologi domestik dan universitas memperluas program di bidang elektronik, robotika, dan manajemen mutu untuk mendukung pekerjaan bernilai lebih tinggi di lini produksi. Langkah-langkah ini dapat meningkatkan produktivitas dan membantu pemasok lokal mengejar ketertinggalan dari perusahaan sejenis milik asing.
Pemantauan risiko dan strategi perusahaan
Kemajuan Vietnam disertai risiko yang memerlukan pengelolaan aktif. Kebijakan tarif di Amerika Serikat masih belum menentu, dengan kemungkinan pungutan baru atas barang Vietnam sedang dikaji dan masa negosiasi 90 hari dilaporkan oleh Rest of World. Aturan asal barang semakin ketat di banyak pasar, sehingga persyaratan kandungan lokal untuk memperoleh tarif preferensial semakin tinggi. Penindakan terhadap praktik yang dianggap sebagai pengiriman ulang melalui negara ketiga meningkat, terutama di sektor tekstil dan elektronik. Pembuat kebijakan di Eropa dan Amerika Serikat juga berfokus pada transparansi rantai pasokan dan standar lingkungan, yang akan mendorong lebih banyak audit dan pelaporan.
Skala juga menjadi kendala. Tenaga kerja Vietnam hanya sebagian kecil dari tenaga kerja China. Riset Carnegie Endowment menunjukkan bahwa Vietnam dapat menampung sebagian kegiatan yang berpindah dari China, tetapi tidak semuanya. Artinya, produsen kemungkinan akan menyebarkan operasi ke sejumlah negara, dengan Vietnam sebagai salah satu simpul utama. Bagi banyak perusahaan, jawaban praktisnya adalah strategi produksi modular: menempatkan perakitan akhir dan pengujian di Vietnam, menempatkan pemasok utama sedekat mungkin jika memungkinkan, serta mempertahankan proses hulu yang rumit di China, Korea Selatan, atau negara lain sampai kapasitas lokal berkembang.
Bagi perusahaan yang merencanakan relokasi, tiga langkah dapat mengurangi risiko. Pertama, berinvestasi sejak awal dalam pengembangan pemasok lokal dan pelatihan untuk meningkatkan hasil produksi dan kualitas. Kedua, merancang produk dengan strategi asal barang yang jelas, sehingga setiap susunan bahan dapat memenuhi aturan pasar sasaran tanpa rekayasa ulang pada saat-saat terakhir. Ketiga, mempertahankan jalur pasokan cadangan bila memungkinkan, beralih dari pendekatan tepat waktu ke pendekatan berjaga-jaga yang disebut Caixin Global sebagai kenormalan baru. Langkah-langkah ini menambah biaya, tetapi membantu perusahaan menghadapi lingkungan perdagangan yang kebijakannya dapat berubah dalam hitungan satu kuartal.
Yang Perlu Diketahui
- Produsen China memindahkan kapasitas ke Vietnam untuk menghindari tarif AS yang lebih tinggi atas barang dari China dan mendiversifikasi risiko. Vietnam diuntungkan oleh kedekatannya dengan China, biaya tenaga kerja yang lebih rendah, dan beragam perjanjian perdagangan.
- Vietnam memperluas kawasan industri dan insentif, menarik merek-merek besar di sektor elektronik, pakaian, dan barang konsumen, sementara FDI manufaktur tetap kuat pada 2024 dan 2025.
- Prospek tarif masih berubah-ubah: laporan media menyebut penangguhan tarif atas sejumlah kategori barang Vietnam, kemungkinan bea 46 persen yang sedang dikaji, serta tarif sangat tinggi atas barang China yang memicu pergeseran ini.
- Perakitan elektronik memimpin lonjakan ini, didukung pemasok China dan Korea. Pengemasan dan pengujian cip berkembang pesat berkat investasi miliaran dolar AS dari Amkor, Intel, dan perusahaan lain.
- Produksi pakaian dan mainan juga berpindah, tetapi banyak bahan input masih berasal dari China, sehingga memengaruhi aturan asal barang dan perlakuan tarif di Amerika Serikat dan Eropa.
- Biaya di Vietnam meningkat, termasuk sewa lahan industri dan upah. Produktivitas dan kedalaman jaringan pemasok masih tertinggal dari China, yang dapat menekan margin perusahaan yang pindah.
- Vietnam dan China tetap terhubung erat melalui perdagangan, dan Vietnam mengimpor suku cadang dalam jumlah besar. Penindakan terhadap pengiriman ulang melalui negara ketiga dan aturan asal barang yang lebih ketat turut membentuk keputusan pengadaan.
- Dampak lokal mencakup pertumbuhan lapangan kerja, kenaikan upah, dan pasar konsumen yang lebih besar, yang menarik produsen mobil China untuk menyesuaikan produk bagi pembeli Vietnam.
- Perusahaan menerapkan strategi produksi modular di beberapa negara dan memasukkan kepatuhan ke dalam desain produk untuk memenuhi aturan yang berubah serta mempertahankan akses pasar.