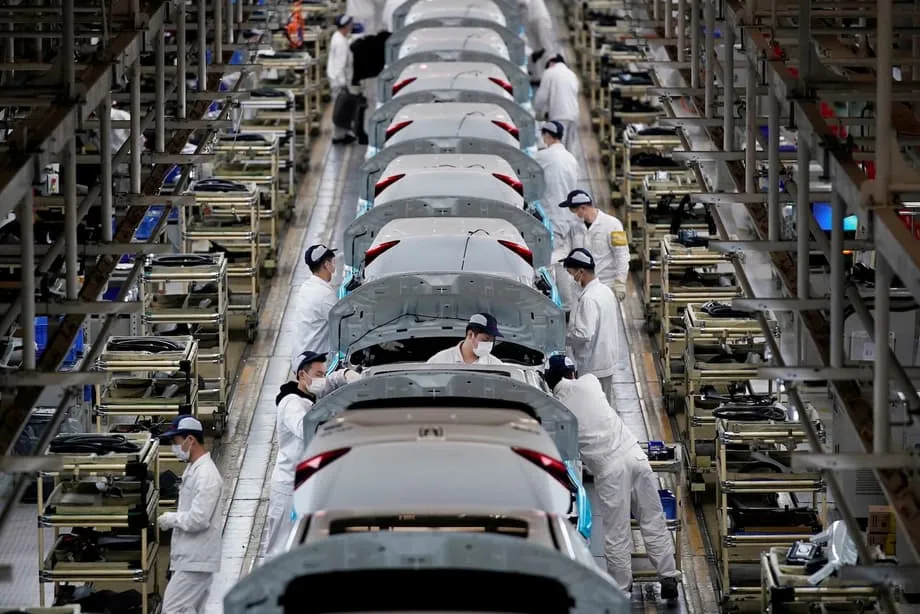
Pemulihan Manufaktur Lampaui Ekspektasi
Sektor manufaktur China kembali berekspansi pada Maret dengan laju yang mengejutkan para ekonom. Kinerjanya menjadi yang terkuat dalam 12 bulan terakhir, seiring pabrik-pabrik kembali beroperasi penuh setelah libur Tahun Baru Imlek. Indeks Manajer Pembelian (PMI) Manufaktur resmi naik ke 50,4 pada Maret, melampaui perkiraan konsensus 50,1 dalam jajak pendapat Reuters terhadap para ekonom dan menandai pemulihan tegas setelah dua bulan berturut-turut mengalami kontraksi.
Daftar Isi
Angka yang dirilis Biro Statistik Nasional (NBS) pada Selasa itu naik 1,4 poin persentase dari angka Februari sebesar 49,0. Data tersebut menandakan momentum manufaktur ekonomi terbesar kedua di dunia itu mulai menguat, meski awan gelap berkumpul di cakrawala perdagangan global. Bagi pembaca yang belum mengenal indikator ini, PMI merupakan survei bulanan terhadap para manajer pembelian yang berfungsi sebagai indikator awal kondisi ekonomi. Angka di atas 50 menunjukkan ekspansi dibandingkan bulan sebelumnya, sedangkan angka di bawah ambang batas tersebut menandakan kontraksi.
Hasil Maret mengakhiri penurunan selama dua bulan yang mengkhawatirkan, setelah indeks tercatat 49,3 pada Januari dan 49,0 pada Februari. Angka pada periode tersebut terdistorsi oleh waktu penyelenggaraan libur Tahun Baru Imlek yang mencapai rekor sembilan hari tahun ini. Pemulihan manufaktur sejalan dengan data awal perdagangan yang menunjukkan ekspor China melonjak 21,8 persen secara tahunan selama dua bulan pertama 2026, didorong kuatnya permintaan dari pasar Asia Tenggara dan pembeli Eropa yang lebih dari cukup untuk mengimbangi merosotnya pengiriman ke Amerika Serikat.
Indikator Produksi Menunjukkan Perbaikan yang Meluas
Dalam data PMI Maret, subindeks produksi naik ke 51,4 persen, bertambah 1,8 poin persentase dari Februari dan berada kokoh di wilayah ekspansi. Indeks pesanan baru mencatat kinerja yang lebih kuat, naik 3,0 poin persentase menjadi 51,6 persen, menunjukkan perbaikan nyata dalam permintaan pasar terhadap barang-barang manufaktur China. Indeks produksi dan indeks pesanan baru di industri seperti pengolahan produk pangan pertanian dan sampingan serta peleburan logam nonbesi sama-sama melampaui 55,0 persen, mencerminkan pelepasan permintaan yang pesat di sektor-sektor tersebut.
Pemulihan terjadi pada perusahaan dengan berbagai skala, meski produsen besar terus mengungguli perusahaan yang lebih kecil. Perusahaan besar mencatat PMI 51,6 persen, naik 0,1 poin persentase dari bulan sebelumnya. Kinerja perusahaan menengah membaik signifikan menjadi 49,0 persen, naik 1,5 poin persentase, sementara perusahaan kecil mencatat pemulihan paling tajam, melonjak 4,5 poin persentase menjadi 49,3 persen. Meski mencatat kenaikan tersebut, perusahaan menengah dan kecil masih berada di wilayah kontraksi, menyoroti pemulihan yang belum merata.
Manufaktur teknologi canggih mempertahankan posisi terdepan dengan PMI 52,1 persen, menandai bulan ke-14 berturut-turut di atas ambang ekspansi. Industri peralatan dan barang konsumsi sama-sama kembali tumbuh, masing-masing mencatat 51,5 persen dan 50,8 persen. Namun, industri yang mengonsumsi banyak energi masih tertinggal, dengan angka 48,9 persen meski naik 1,1 poin persentase dari Februari. Sektor tekstil dan pakaian juga masih berada di bawah ambang kritis.
Ekspor yang Dinamis Menghidupkan Kembali Aktivitas Pabrik
Pemulihan manufaktur berkaitan dengan kinerja luar biasa perdagangan luar negeri China pada awal 2026. Total perdagangan dua arah mencapai $1,1 triliun pada Januari dan Februari, meningkat 21 persen secara tahunan dalam nilai dolar. Ekspor secara khusus melonjak 21,8 persen. Pengiriman ke negara-negara Asia Tenggara naik 29,4 persen dan ekspor ke Uni Eropa meningkat 22,7 persen, sehingga pasar berhasil terdiversifikasi di tengah penurunan pesanan dari AS.
Kekuatan ekspor ini terlihat jelas pada sektor bernilai tinggi dan teknologi hijau. Ekspor peralatan elektromekanis tumbuh 43,0 persen secara tahunan, sementara pengiriman sirkuit terpadu melonjak 66,6 persen, mencerminkan tingginya permintaan global yang didorong pembangunan infrastruktur kecerdasan buatan. Ekspor yang disebut sebagai “tiga produk baru”, yakni sel surya, baterai litium-ion, dan kendaraan listrik, secara kolektif tumbuh 53,3 persen, memperkokoh dominasi China dalam manufaktur energi bersih. Seorang penjual furnitur luar ruang yang berbasis di China timur melaporkan bahwa pesanannya meningkat 30 hingga 40 persen pada Januari dibandingkan setahun sebelumnya. Pesanan Februari juga terus tumbuh berkat perbaikan rantai pasok dan penambahan persediaan di gudang luar negeri.
Cameron Johnson, mitra senior di perusahaan konsultan Tidalwave Solution yang berbasis di Shanghai, mengatakan bahwa permintaan dari luar negeri untuk panel surya dan baterai buatan China meningkat tajam dalam beberapa pekan terakhir, khususnya dari pembeli di Eropa, India, dan Afrika Timur. Johnson menilai China tampaknya agak terlindung dari guncangan pasokan dalam waktu dekat berkat cadangan besar bahan baku penting. Namun, penyangga ini mungkin tidak bertahan selamanya jika gangguan berlanjut hingga akhir musim semi.
Konflik Timur Tengah Membayangi Prospek
Meski angka Maret menggembirakan, produsen menghadapi tekanan yang kian besar akibat konflik di Timur Tengah yang meningkat setelah serangan Amerika Serikat dan Israel terhadap Iran pada akhir Februari. Perang tersebut memicu krisis energi setelah Iran membatasi pengiriman melalui Selat Hormuz yang sangat penting secara strategis. Sekitar seperlima pengiriman minyak dunia biasanya melewati jalur itu, yang juga merupakan titik sempit penting bagi impor energi China.
Guncangan pasokan terlihat jelas pada subindeks harga PMI China. Indeks harga pembelian bahan baku utama melonjak ke 63,9 persen pada Maret, naik 9,1 poin persentase dari Februari, sedangkan indeks harga di tingkat pabrik mencapai 55,4 persen, naik 4,8 poin persentase. Angka-angka yang tinggi ini menunjukkan tekanan inflasi signifikan pada biaya input industri, khususnya di sektor pengolahan minyak bumi, batu bara, dan bahan kimia. Menurut perincian NBS, indeks harga di sektor-sektor tersebut melampaui 70,0 persen.
Huo Lihui, kepala statistik di NBS, mengonfirmasi bahwa kenaikan biaya pengiriman dan harga komoditas impor, termasuk minyak mentah dan bahan kimia, sangat membebani perusahaan yang disurvei. Asosiasi Produsen Mobil China memperingatkan bahwa konflik tersebut dapat memengaruhi ekspor kendaraan, mengingat Timur Tengah menyumbang sekitar 20 persen ekspor otomotif China tahun lalu. Produsen menaikkan harga jual produk mereka untuk bulan kedua berturut-turut, sementara laju inflasi harga jual mencapai level tertinggi dalam 15 bulan.
Johnson menyatakan optimisme hati-hati bahwa gangguan itu mungkin hanya berlangsung singkat. Ia merujuk pada kemungkinan pertemuan Presiden Amerika Serikat Donald Trump dan pemimpin China Xi Jinping pada Mei yang dapat menstabilkan hubungan dagang. Namun, ia memperingatkan bahwa gangguan yang berlanjut hingga Mei akan menjadi masalah besar bagi produsen yang sudah beroperasi dengan margin keuntungan tipis.
Survei Menunjukkan Sinyal yang Berbeda
Kondisi manufaktur tampak berbeda bergantung pada metodologi survei yang digunakan. PMI NBS resmi pulih ke 50,4, sedangkan PMI Manufaktur Umum China RatingDog dari sektor swasta, yang disusun oleh S&P Global, diperkirakan turun ke 51,6 saat dirilis pada Rabu, dari level tertinggi dalam lima tahun sebesar 52,1 yang tercatat pada Februari.
Para ekonom mengaitkan perbedaan ini dengan perbedaan mendasar dalam rancangan survei. Jajak pendapat resmi NBS mencakup lebih dari 3.000 perusahaan, yang sebagian besar merupakan perusahaan besar milik pemerintah, dan disusun pada akhir bulan. Sebaliknya, survei RatingDog mengambil sampel dari kelompok produsen berorientasi ekspor yang lebih kecil dan melakukan wawancara pada pertengahan bulan. Perbedaan ini berpotensi menangkap fase siklus produksi dan profil responden yang berlainan.
Perbedaan tajam pada Februari, ketika indeks resmi berkontraksi ke 49,0 sementara survei swasta berekspansi ke 52,1 dengan laju tercepat sejak Desember 2020, menggambarkan variasi metodologi tersebut. Survei swasta pada Februari menunjukkan pesanan ekspor baru meningkat dengan laju paling tajam sejak September 2020, sementara survei resmi menangkap kemerosotan produksi sektor negara akibat libur.
Xu Tianchen, ekonom senior di Economist Intelligence Unit, memperkirakan PMI swasta Maret akan terkendala dampak guncangan minyak, khususnya terhadap sektor kilang dan petrokimia. Untuk meredam dampak tersebut, Xu mengatakan pembuat kebijakan dapat membantu perusahaan kecil dan menengah melalui kredit yang lebih murah serta pengurangan beban inspeksi regulasi.
Ke depan, keberlanjutan momentum ini bergantung pada permintaan yang bertahan dan apakah kepercayaan mendorong perekrutan serta investasi yang lebih aktif.
Pengamatan Yao Yu, pendiri RatingDog, ini menegaskan bahwa pemulihan saat ini masih rapuh.
Konteks Ekonomi dan Kerangka Kebijakan
Data PMI Maret dirilis di tengah dukungan kebijakan yang sedikit ditingkatkan. Otoritas China mengumumkan target pertumbuhan ekonomi 2026 sebesar 4,5 hingga 5 persen dalam sidang tahunan parlemen pada awal Maret, sedikit lebih rendah dari target sekitar 5 persen yang dipertahankan selama tiga tahun sebelumnya. Penyesuaian ini mencerminkan pengakuan realistis atas ketidakpastian eksternal, termasuk ketegangan perdagangan dan gangguan rantai pasok.
Kebijakan fiskal diperkirakan memberikan dukungan paling ekspansif dalam beberapa tahun terakhir. Dukungan fiskal efektif diperkirakan mencapai hampir 12 triliun yuan (sekitar $1,74 triliun) jika obligasi khusus dan instrumen lainnya turut diperhitungkan. Kebijakan moneter beralih ke arah akomodatif secara tepat, menandakan kemungkinan pemangkasan suku bunga dan rasio cadangan wajib dalam beberapa bulan mendatang. Secara terpisah, otoritas telah mengalokasikan dana koordinasi fiskal-keuangan khusus sebesar 100 miliar yuan untuk mendorong konsumsi dan investasi swasta.
Meski manufaktur pulih, ketimpangan mendasar dalam perekonomian masih bertahan. Penjualan ritel tumbuh hanya 2,8 persen secara tahunan pada Januari dan Februari. Angka ini meningkat dari Desember, tetapi masih lemah dibandingkan tren historis. Barang konsumsi bernilai besar menunjukkan kelemahan khusus, dengan penjualan kendaraan turun 7,3 persen. Investasi aset tetap di luar properti tumbuh 5,2 persen, tetapi investasi swasta terus berkontraksi, turun 2,6 persen secara tahunan. Hal ini menunjukkan kepercayaan bisnis masih rapuh di luar proyek yang didukung pemerintah.
Subindeks ketenagakerjaan masih mengkhawatirkan. Indikator ketenagakerjaan manufaktur resmi berada di 48,6 persen dan ketenagakerjaan nonmanufaktur di 45,2 persen, menandakan pasar kerja masih lemah dan dapat menghambat pemulihan konsumsi domestik. PMI nonmanufaktur, yang mencakup sektor jasa dan konstruksi, naik tipis menjadi 50,1 dari 49,5, nyaris melewati ambang ekspansi.
Poin Utama
- PMI manufaktur resmi China naik ke 50,4 pada Maret, melampaui perkiraan ekonom sebesar 50,1 dan menandai ekspansi terkuat dalam 12 bulan
- Pemulihan ini mengakhiri kontraksi selama dua bulan berturut-turut, didorong dimulainya kembali produksi setelah Tahun Baru Imlek dan lonjakan pesanan ekspor
- Subindeks mencatat produksi sebesar 51,4 dan pesanan baru 51,6, sementara ketenagakerjaan (48,6) dan waktu pengiriman pemasok (49,5) masih berkontraksi
- Konflik Timur Tengah memicu kenaikan tajam biaya input, dengan indeks harga bahan baku melonjak ke 63,9 persen
- Ekspor China melonjak 21,8 persen secara tahunan pada Januari-Februari, didorong permintaan dari Asia Tenggara dan Eropa
- Perusahaan kecil membaik signifikan (naik 4,5 poin menjadi 49,3) tetapi masih berkontraksi, sementara perusahaan besar bertahan di 51,6
- Manufaktur teknologi canggih terus mengungguli sektor lain dengan PMI 52,1, menandai ekspansi selama 14 bulan berturut-turut
- PMI swasta RatingDog diperkirakan turun ke 51,6 pada Maret, dari level tertinggi dalam lima tahun sebesar 52,1 pada Februari